【中小企業の銀行対策】個々の借入金の金利の決まり方を知っておくべき理由とは?
 nkitade6
今日は、中小企業の銀行対策として、個々の借入金の金利の決まり方を知っておくべき理由について考えます。
今日の論点は、以下の2点です。
1 金利の決まり方は意外に複雑である
2 金利の見直しのタイミングを正しく理解する
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 金利の決まり方は意外に複雑である
多くの中小企業経営者が、日銀の政策金利の引き上げに関する報道に接して、「うちの会社も金利が上がって、利払い負担が重くなるので、なんとか手を打たなければ」と危機感を強めています。
弊所のお客様中小企業の経営者の方も、「どのくらい、金利負担が増えるのか」と金利上昇の影響に危機感を感じています。
一方、個々の金融機関からの個々の借入金について、具体的に金利がどのように決まっているのか、正しく理解できていないケースが散見されます。
巷では、金利の上昇の影響について、変動型の住宅ローンにかかる金利負担の影響や銀行預金の利息の増加については盛んに報道されていますが、中小企業が借り入れている事業資金について、その金利上昇の影響はほとんど報道で取り上げられていません。
報道で取り上げられない理由は、ひとえに、事業資金の金利の決まり方が複雑で、多岐にわたっていて、にわか勉強の経済部の記者では、正しく理解されていないことに他ならないのです。
まず、日銀の政策金利に連動して変動するのが、メガバンク、大手行や地方銀行の短期プライムレートです。
短期プライムレートと言っても、3メガバンクは横並びですが、他の大手行や地方銀行は、引き上げ幅は同じですが、資金調達の構造によって、個々の銀行で短期プライムレートは差があります。
ちなみに、現(本日2026年10月15日)時点の短期プライムレートは、関西地区では、3メガバンクで2.375%、りそな銀行で2.625%、神戸地盤のみなと銀行で2.700%、滋賀銀行、南都銀行、池田泉州銀行等で3.075%、関西みらい銀行で3.400%、京都銀行で3.975%となっていて、意外にも各行でバラツキがあります。
短プラ連動の場合は、この短プラに上乗せ幅が決められていて、例えば、短プラプラス0,500%などと決められています。
尚、各校共に、11月初旬には、短期プライムレートを0.250%引き上げることが発表済みとなっています。
他方、3メガバンクなどでは優良先に対しては、短プラ連動ではなく、市場金利(TIBOR3ヶ月もの)連動を適用していて、9月末時点のTIBOR3ヶ月ものの金利は1.681%となっていて、融資先の信用格付けによってスプレッド(上乗せ幅)が決まっていて、例えば超優良先であれば、TIBOR3ヶ月ものにスプレッド30ベイシスポイント(0,300%)で、出来上がりのレートは1.981%となります。
あるいは、信用金庫や信用組合の場合は、独自に短プラを設定していない場合が少なくないため、みずほ長プラ連動で、年1回(毎年4月1日)もしくは年2回(毎年4月1日と10月1日)に金利の見直しを行なっています。
信金や信組では、長プラに上乗せ幅を融資先毎に決めていて、適用金利が見直されることがあります。
さらに言えば、りそな銀行などは、短プラと長プラのいいとこ取りというべき新長プラ連動融資で、優良先を囲い込んでいるケースもあります。
また、政府系の日本政策金融公庫の場合は、ほとんどの場合で固定金利となっていたり、商工中金(商工組合中央金庫)も独自で固定金利を使っていたりします。
このように、事業性資金の金利の決まり方は千差万別と言っても過言ではないほどなのです。
2 金利の見直しのタイミングを正しく理解する
上記で申し上げた通り、事業資金の金利の決まり方は千差万別で、個々の金融機関の資金調達コストも反映されていることを申し上げました。
金利の決まり方はとにかく、金利がいつ見直されるのかについても中小企業経営者が知っておくべき重要な事柄です。
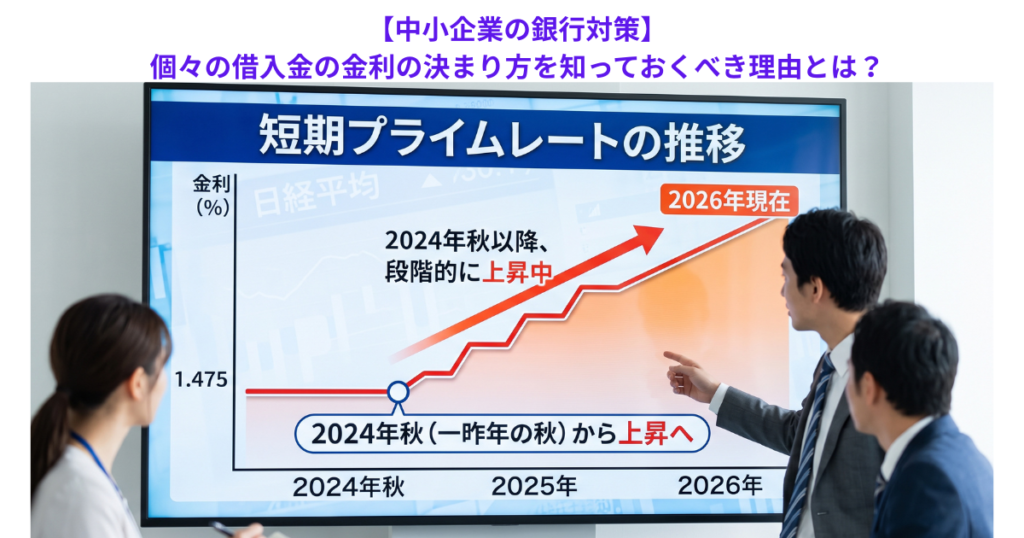
一番わかりやすいのが、短期プライムレートですが、日本銀行が政策決定会合を開催して、政策金利を引き上げることを決定すると、3メガバンクが先頭を切る形で、政策金利の引き上げ分(通常は0.250%)と同じ引き上げ幅で短プラ引き上げを公表します。
引き上げ実施日は、概ね1ヶ月後を目途として、それ以降の利払い分(月次約定返済の時点)から新しい短プラが適用されて、利払い額が増加します。
また、手形貸付の場合は、次回の書き換え時から新レートが適用されることになります。
3メガバンクから数日遅れて、大手他行と地銀各行が自行短プラの引き上げを公表し、実施日は、概ね、メガバンクに揃えるのが通例です。
返済日と次回返済日の途中で、適用レートが引き上げられることはありません。
金利の引き上げで利払負担増を懸念する中小企業経営者がいる一方で、(また金利引き上げか)と金利引き上げが慣れっこになってしまっている経営者がいるのも事実です。
とはいえ、来月の金利引き上げで、一昨年秋以降断続的に続いている短プラ引き上げは、実に、5回目に達していて、通算の適用金利引き上げ幅は1.150%に達します。
年率1.150%といえば、短プラ連動1億円当たり年間で実に1,150千円の支払利息の増加となります。
ザクっと、パートさん2名分で、そろそろ、中小企業であっても、金利上昇の影響を無視できない水準に達します。
とはいえ、政策金利の引き上げは今後も断続的に続くことが予想されます。
下手をすると、虎の子の営業利益が支払利息増加によって吹き飛んでしまいかねません。
借入金は、中小企業にとって、成長エンジンであることには違いありませんが、金利のある世界がより現実味を帯びてきた中、資金使徒が不明確な借入金は避けて、真に成長に資する資金をタイムリーに調達することの重要性が増していることを中小企業経営者は再認識する必要があるのです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。