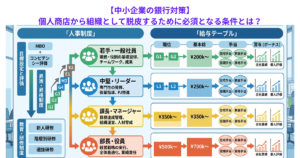
【中小企業の銀行対策】個人商店から組織として脱皮するために必須となる条件とは?
今日は、中小企業の銀行対策として、個人商店から組織として脱皮するために必須と習う条件について考えます。 今日の論点は、以下の2点です。1 属人的要素を排除する2 取引金融機関との関係は組織対組織が大原則である 中小企業経 […]
【中小企業の銀行対策】経営者保証ガイドラインに基づく個人保証外しを狙うべき理由とは?
今日は、中小企業の銀行対策として、経営者保証ガイドラインに基づく形で、金融機関からの借入金について、経営者の個人保証を外すべき理由について考えます。 今日の論点は、以下の2点です。1 経営者の個人保証の外し方を知る2 個 […]

【中小企業の銀行対策】意外に険しい自主廃業への道とは?
今日は、中小企業の銀行対策として、意外に厳しい自主廃業への道について考えます。 今日の論点は、以下の2点です。1 精算貸借対照表を作成してみる2 自主廃業ではなく形式にとらわれることなく事業継続の道を探る 中小企業経営者 […]

【中小企業の銀行対策】リスケを卒業しリファナンスを実現して普通の会社となる重要性とは?
今日は、中小企業の銀行対策として、リスケジュールから卒業して、リファイナンスを実現することで普通の会社に戻ることの重要性について考えます。 今日の論点は、以下の2点です。1 リスケジュールの繰り返しはお金をドブに捨ててい […]
【中小企業の銀行対策】会社と個人を厳格に分別しなければならない理由とは?
今日は、中小企業の銀行対策として、会社と個人を厳格に分別しなければならない理由について考えます。 今日の論点は、以下の2点です。1 会社=社長個人という意識が強いことは自然なことである2 会社と個人が分別できてないと丼勘 […]
【中小企業経営者の心得】自主廃業を回避すべき理由とは?
今日は、中小企業経営者の心得として、自主廃業を回避すべき理由について考えます。 今日の論点は、以下の2点です。1 精算貸借対照表上の資産の金額は簿価よりも大きく下回る2 自主廃業はオーナー経営者の身勝手である どうぞ、ご […]
【中小企業経営者の心得】目先の資金繰りから中長期の先を見据えた経営に転換すべき理由とは?
今日は、中小企業経営者の心得として、目先の資金繰りから中長期の先を見据えた経営に転換すべき理由について考えます。 今日の論点は、以下の2点です。1 確かに目先の資金繰りは重要である2 船酔いの時ほど水平線の先に視線を移す […]

【中小企業の銀行対策】個別の取引金融機関毎の借入金の詳細を把握する重要性とは?
今日は、中小企業の銀行対策として、個別の取引金融機関毎の借入金の詳細を把握する重要性について考えます。 今日の論点は、以下の2点です。1 取引金融機関毎の適用レートの違いを把握する2 上乗せ幅(スプレッド)こそが金融機関 […]
【中小企業経営者の心得】収益悪化局面で聖域なきコストカットが必要となる理由とは?
今日は、中小企業経営者の心得として、収益悪化局面で聖域なきコストカットが必要となる理由について考えます。 今日の論点は、以下の2点です。1 取引金融機関から要請されるコストカットは重たい2 コストカットの先送りは会社の命 […]
【中小企業の銀行対策】「貸付金」の資産計上が取引金融機関の評価を下げてしまう理由とは?
今日は、中小企業の銀行対策として、「貸付金」の資産計上が取引金融機関の評価を下げてしまう決定的な理由について考えます。 今日の論点は、以下の2点です。1 「貸付金」の本質は使途不明金である2 貸付金が増えないような役員報 […]