【中小企業の銀行対策】中小企業が知ってそうで知らない取引金融機関が評価する実態BSとは?
 nkitade6
今日は、中小企業経営者が知ってそうでよく知らない取引金融機関が評価する実態BSについて考えます。
今日の論点は、以下の2点です。
1 簿価ベースのBSは税務申告用のものである
2 自社のBSを実態ベースで引き直してみる
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 簿価ベースのBSは税務申告用のものである
決算書の2大構成要素と言うべきものが、貸借対照表(BS)と損益計算書(PL)です。
PLが、決算期を通じた売上高と費用を差引きして、利益額を算出するもので、BSは、決算期末時時点の資産と負債の状況を示したもので、資産と負債の差額が純資産となります。
PLが儲かった、損が出たというフローの考え方で、BSは、会社の財務的な安全性を示すストックの考え方です。
融資を出している金融機関は、融資した資金を確実に回収する必要があるため、PLの損益状況以上に、安全性を示すBSをより重視します。
中小企業が取引金融機関に提出する決算書は、あくまでも税務申告用です。
決算申告を行う会計事務所とすると、厳格に税務申告を行わなければなりません。
一方、金融機関の自己査定では、実態ベースのBSをあくまでも資産性があること、日要請がないことを大前提として、税務申告用のBSを修正加工をして、融資先の評価を行います。
例えば、わかりやすい例で言えば、中小企業が神輿湯保証協会の保証付融資を受ける際、原則として、融資期間の信用保証料を前払いします。
信用保証協会の保証料は、長期の折り返し融資を受けたり、期日前に完済したり内入れする場合を除けば、返金されることはありません。
保証期間の全期間分の保証料を前原りして、返金が見込まれないのであれば、中小企業経営者とすれば、融資を受けて保証料を前払いした時点で、信用保証料全額を損金処理したいところです。
しかしながら、翌期以降の信用保証料を全額費用計上してしまうと、税務署から「利益の圧縮だ!」と指摘を受けるため、会計事務所は、翌期以降の支払済信用保証料相当額を前払費用として資産計上せざるを得ません。
とはいえ、金融機関目線の実態ベースのBSでは、翌期以降の信用保証料相当額の前払費用を費用性の資産とみなすため、実態ベースBSでは、前払費用を資産の部から差っ引くことになります。
あるいは、社長やその一族向けの使途不明金がある場合、会計事務所としては、費用計上するわけにはいかず、貸付金等で資産計上せざるを得ませんが、取引金融機関目線としては、資産性が認められないとして、実態BSの資産の部からは控除されることとなります。
このように、税務申告用のBSと金融機関が評価する実態ベースのBSには、往々にして乖離が発生することがあるのです。
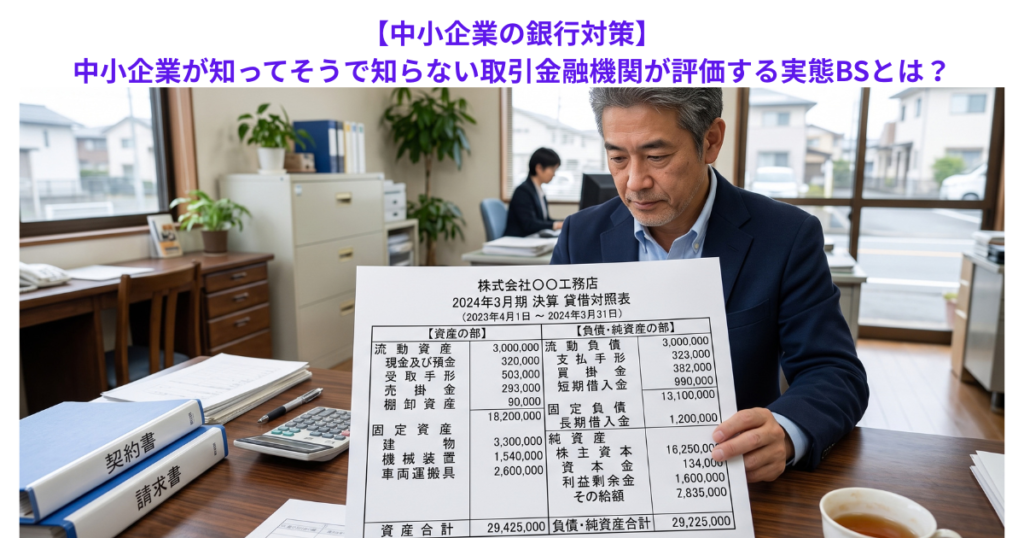
2 自社のBSを実態ベースで引き直してみる
ここまで読み進めてきて頂いた中小企業経営者の方の中には、「うちの会社の実態BSてどないなってんのやろ?」と不安に感じたりしても不思議でもなんでもありません。
単純に簿価ベースで資産超過(債務超過ではない)と安心するのは早計かもしれません。
繰り返しますが、資産性が認められなかったり、費用性のある資産は、実態BSの資産の部から控除されます。
一方、個人資産が潤沢な中小企業経営者の中には、金融商品に投資するよりは個人の資金を会社に運転資金として貸し付けて、会社から利息を受領しているケースもあるはずです。
決算書の勘定科目明細の借入金のページには、取引金融機関だけではなく、社長個人の名前と借入金額が記載されていれば、社長個人からの借入金は資本性のある借入金(実質的に出資と同じ)と見做されて、負債の金額が控除されることになります。
資産、負債の控除に際しては、より厳し目に、より保守的に見積もることが大前提です。
中小企業経営者は、自社のBS上で控除されるであろう資産の金額と同様に控除されるであろう負債の金額とを差引きして実態ベースの純資産の金額を把握をして、取引金融機関が評価している債務者区分や信用格付けをシミュレートして、取引金融機関の今後の取り組みスタンスを推し量ってみてはいかがでしょう。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。