【中小企業の銀行対策】現金商売において現金かキャッシュレスか選択を迫られている現状と課題とは?
 nkitade6
今日は、中小企業の銀行対策として、現金商売において現金かキャッシュレスか選択を迫られている現状について考えます。
今日の論点は、以下の2点です。
1 現金の管理は煩雑である
2 キャッシュレス化は止められないトレンドである
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 現金の管理は煩雑である
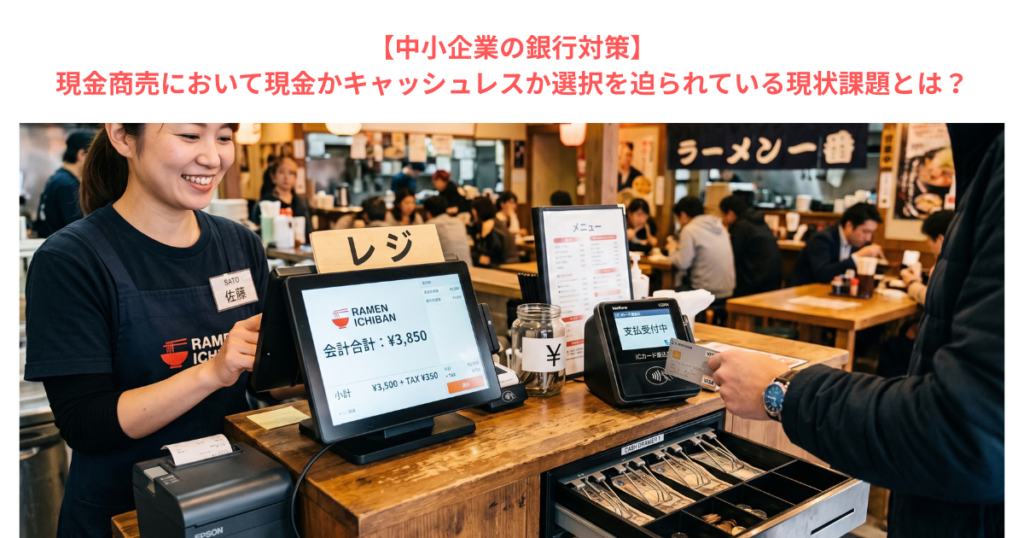
小売業や飲食店といった現金商売の中小企業にとって、キャッシュレスへの対応は悩ましい経営課題です。
伝統的な現金取引では、お釣り用の千円と五千円の2種類の紙幣と、1円、5円、10円、50円、100円、500円n6種類の硬貨を用意しなければなりません。
飲食店でランチ営業を行なっている場合には、コアタイムとなる11時台後半から13時台前半に一気にお客様が殺到するので、レジには支払いを待つお客様で行列ができてしまいます。
食品スーパーであれば、夕方の16時代から18時台にレジにお客様が殺到するので、レジ打ちのパート従業員は悲鳴を上げる寸前の大混雑です。
このような繁忙時間帯にはどうしてもお釣りのミスが出てしまい、会計上の現金過不足の発生が不可避となります。
一日の営業が終了して、レジ上の現金有高と実際の現金の現物とを突合して、日々日々現金出納帳を回していくことは現場の店長さんにとっては大きな負荷になります。
一方、現金過不足の発生防止とレジ従業員の負荷軽減のため、キャッシュレス化が推進されつつありますが、特に、現金信仰が強い関西では、まだまだ「支払は現金一択」というお客様も少なくありません。
また、クレカや電子マネーの場合、3%内外の手数料がかかることと、銀行系クレカの場合、当月15日締切当月末日入金と当月末日締切翌月15日入金となるため、平均22.5日の回収サイトが発生します。
手数料負担で損益が低下することに加えて、回収サイトの発生によってキャッシュフローが痛みます。
このように、現金にせよ、キャッシュレスにせよ、ネガティブな要素がどうしても発生してしまうのです。
2 キャッシュレス化は止められないトレンドである
現金取引については、金融機関の営業店の統廃合によって、金融機関営業店の店頭での両替の機会は減る一方ですし、店頭窓口の両替手数料は今後も引き上げられる方向です。
また、防犯上の観点からも、現金を店舗内で保管することへのリスクは高まる一方です。
現金商売で、金融機関から融資を受ける場合でも、現金過不足勘定がPL販管費内に計上されていないと、「ちゃんと現金管理はできているのか」と疑念を持たれかねません。
このようなことからも、現金からキャッシュレスへの方向性は変わらないことが考えられます。
一方で、銀行系信販会社よりも早くキャッシュレス利用分が入金されることを謳って事業を拡大してきた前東信の経営破綻は、一種、社会に大きなインパクトを与えました。
これまで現金商売には縁遠かった決済代行会社に対する与信管理が必要になったわけで。銀行系信販会社よりも早く入金されること自体、「うまい話には裏がある」を地でいくようなことになりました。
現金商売の中小企業の現場では、当面は、現金取引とキャッシュレスを同時並行で回していくことになりそうです。
現金取引に関しては、毎日、欠かすことなく現金出納帳を運用して、帳簿上の現金在高と実際の現金現物を突合し、差異が発生する場合には、原因を究明し、それでも、差異の発生原因を特定できなければ、その日のうちに、現金過不足を立てることで、現金出納帳を現物に合わせることを徹底することが必要なのです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。