【中小企業の銀行対策】いつまで経っても決算書を理解できない根本的な理由とは?
 nkitade6
今日は、中小企業の銀行対策として、いつまで経っても、決算書を理解できない根本的な理由について考えます。
今日の論点は、以下の2点です。
1 決算書の構造を正しく理解する
2 仕訳ができずして決算書は理解できず
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 決算書の構造を正しく理解する
中小企業経営者から「決算書の見方がよくわからん」とか、「会計事務所からなかなかわかるように決算について説明してくれない」という声を頂きます。
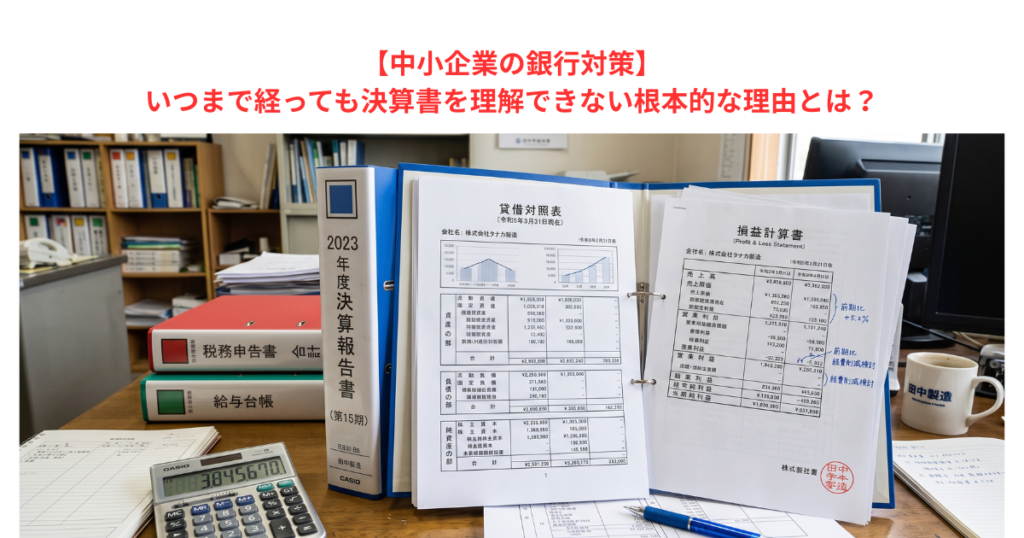
損益計算書(PL)は上から売上高、製造原価、その差引をした売上総利益、販管費、その差引をした営業利益、営業外損益、それらを差引した経常利益、特別損益、それらを差引した税引き前当期純利益、法人税等、それを差引した税引後当期純利益というのは比較的理解しやすいのですが、「貸借対照表ってなんなの?」という具合です。
まず貸借対照表(BS)は、期末時点の会社の資産、負債と純資産の組み合わせを示したもので、いわば「Stock」です。
資産よりも負債の多ければ、純資産額はマイナスになって「債務超過」となります。
BSの内容によって、「財務の健全性」が図られるものです。
次に、損益計算書(PL)は、1年間にどれだけ利益が出たか、どれだけ費用を使ったのかを示したもので、いわば「Flow」にあたります。
基本的に損益計算書上で利益が出ていれば、「儲かった」ということになりますが、利益が出ていることとキャッシュが増えることとはイコールではありません。
PL上で利益が出ていても、売掛金の回収がままならなければ、BSの流動資産の部の売掛金の残高は膨れ上がり、現預金には変わりません。
PL上で利益が出ているにも関わらず、キャッシュアウトして資金繰りがつかなくなることを「資金繰り倒産」と呼びます。
PLに関して言えば、税抜会計なのか、税込会計なのかでも、PLの中身が大きく変わってきます。
税抜、税込で一番大きく変わるのが消費税に関することです。
税抜であれば、日々受け取った消費税をBSの流動負債の仮受消費税に、日々支払った消費税をBSの流動資産の仮払消費税にそれぞれ計上します。
消費税の中間納税、確定分の納税分は、PLには跳ねず、BS上の変動で終わります。
一方、税込であれば、BS上では計上せず、支払った中間納税分を租税公課としてPLで費用計上します。
基本的に、これまでの北出の経験則上、銀行員は消費税についてほとんど理解していません。
それはさておき、繰り返しになりますが、いくらPL上で利益が出ていても、BSが傷んでいては、おカネは減る一方で、キャッシュアウトしてしまえば、給料は払えず、従業員のコンプライアンス意識は崩壊し、近い将来、電気もつかなくなります。
逆に言えば、PLで真っ赤っかで、BSも債務超過であったとしても、キャッシュアウトしない限り、資金繰りがつながっていきます。
事業を継続し、継続性を高めていくことは即ち、おカネを減らさないことに尽きるのです。
そのようなことが起こらないためにも、弊所では、関与させていただいているお客様の中小企業経営者に対して、資金繰り表を作成し、キャッシュを増やす経営を全力で推奨しています。
同時に、本業でしっかりと利益を出して、利益を社外流失させることなく内部留保に蓄積していって、現預金を増加させていくことが大切です。
加えて、不要な固定資産を保有することなく、BSの左下を軽くして、流動資産の構成比率をあげていくことが極めて重要です。
中小企業経営者は、決算書、財務諸表を正しく理解し、わからなければわかるまで聞くという姿勢を持つことが何より寛容です。
聞くは一時の恥、聞かざるは一生の恥と言うではありませんか。
2 仕訳ができずして決算書は理解できず
ところで、決算書に関して言いますと、最近の銀行員も決算書が読めなくなっていることを痛切に感じることが少なくありません。
金融機関では、決算書を事務センター等でデータ入力をして、自動的に決算書をデータ化しています。
このため、外回りの営業担当者も融資係も決算書を手に取って、読み解こうとはしなくなってきています。
実際、できる営業担当者や、ベテランの融資役席さんは、決算書を見ながら、逐一疑問を口にして、質問をしてきます。
最近の若手銀行員からは、「おお、ええとこ、突いてるねえ」と言う具合の質問がなかなか発せられないのです。
中小企業経営者が決算書をよく理解できないこと、会計事務所から決算について詳細な説明がなされないこと、取引金融機関の営業担当者が決算書を手に取ってもタイムリーな質問を発せないことに共通する問題は、彼ら、彼女らが仕訳が十分できないことに起因すると北出は勝手に考えています。
仕訳とは、一つ一つの取引を借方、貸方に文字通り「仕訳」することで、即ち、複式簿記に直結します。
会計事務所はどこも会計ソフト頼みで、手書きで仕訳をすることはほとんどありません。
銀行員も商業高校じゃあるまいしと、簿記を一生懸命身につけることはないため、簿記に強いとは到底言えません。
しかしながら、複式簿記はあらゆる会社の取引を借方、貸方に仕訳をして、借方、貸方をバランスさせる作業です。
複式簿記がよく人類の3大発明の一つと言われますが、複式簿記は実は極めて合理的な会計処理の方式なのです。
決算書は、簿記の仕訳を一つ一つ集計したもので、いわば、仕訳の集合体と言えるものです。
簿記は、川下であるのに対して、決算書を読み解くことは川上に当たるのですが、川下にあたる簿記が理解できていない以上、川上に存在する決算書を読み解くこと自体、そもそも無理筋なのです。
逆に言えば、簿記が理解できていれば、会計ソフトの入力にも簿記の知識が活かされて、会計ソフトの入力ミスも撲滅することが可能になるのです。
今更ではありますが、中小企業経営者は、卸売業や小売業であれば日商簿記3級程度、製造業であれば日商簿記2級程度の簿記の知識を身につけることが決算書をより深く理解するための最短の近道なのです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。