【中小企業の銀行対策】赤字決算を出せない理由が財務体質が脆弱であるという根拠とは?
 nkitade6
今日は、中小企業の銀行対策として、【中小企業の銀行対策】赤字決算を出せない理由が財務体質が脆弱であるという根拠について考えます。
今日の論点は、以下の2点です。
1 財務の余力は実態ベースで評価すべきである
2 赤字決算と財務体質との関係は金融機関も同様である
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 財務の余力は実態ベースで評価すべきである
中小企業経営者の中には、取引金融機関担当者から「社長、赤字はやめて下さいね」と釘を刺された経験があるかもしれません。
ところが、この「赤字はやめて下さいね」という言葉は、単に、PL上で赤字計上はやめてくれという意味合いではありません。
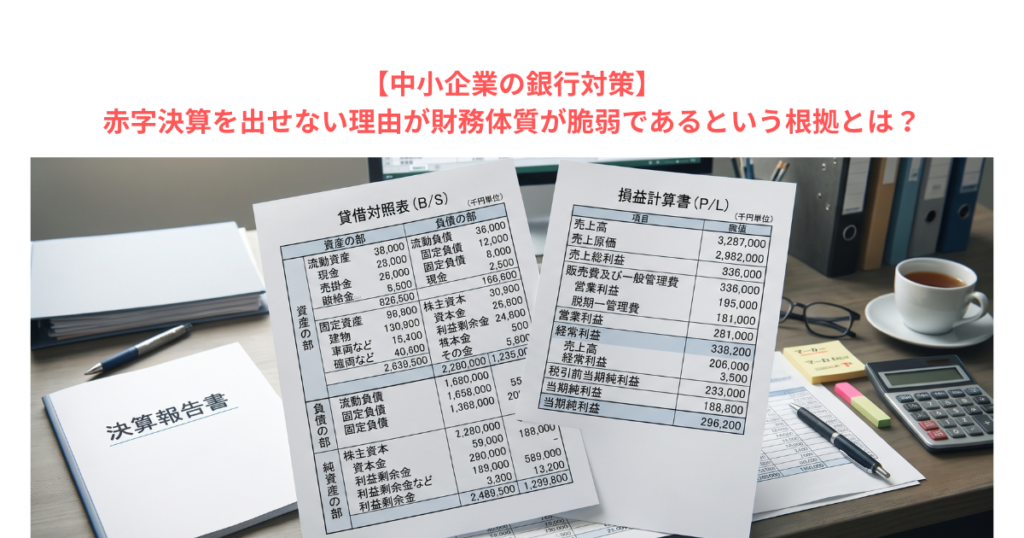
金融機関は融資先に対して、債権回収を行わなければなりませんので、PLで赤字であることが問題である以上に、BS上の財務体質に余力があることを重要視します。
いくらBSの資産の部に多くの資産が計上されていても、仮払金等のように、費用性が認められたり、役員への貸付金など換金性に乏しかったりする場合には、金融機関の資産査定では、費用性のあったり換金性の乏しい資産を査定します。
言ってしまえば、いくら簿価ベースで資産超過であっても、実態ベースでは資産が目減りしてしまう、財務余力が乏しいと金融機関ではみなされてしまいます。
このため、金融機関担当者は、債務者区分が「その他要注意先」や、「正常先」でも正常先ギリギリの融資先にはナーバスになってしまいます。
実態ベースでギリギリ資産超過であっても、次の決算でPLが赤字になってしまうと、実態ベースで債務超過に転落しかねません。
なので、取引金融機関担当者は、「社長、赤字はやめて下さいね」という言葉を口にしますし、プレッシャーにさらされた中小企業経営者は、なんとしてでも黒字決算を死守しなければと焦りを感じてしまいます。
プレッシャーに負けた中小企業経営者は、「一期だけ」と自らに言い訳をして、期末在庫をかさ上げしたり、決算の最後の月に発生した費用とその分の未払金や未払費用を計上しない粉飾決算に走ってしまいかねません。
「一期だけ」粉飾して、翌期に取り戻せるくらいならば、そもそも正常先ギリギリであったり、その他要注意先には債務者区分されません。
粉飾は絶対ダメで、仮に二期連続赤字になって、正常先から滑り落ちるのであれば、赤字の要因を明確にして、財務体質強化を目的とした経営改善計画を策定して、計画でうたうアクションプランを粛々と実行に移していく方がずっと建設的で、合理的です。
まとめると、財務体質に余力がない中小企業は、赤字決算を出すことができなくなるのです。
2 赤字決算と財務体質との関係は金融機関も同様である
財務体質が脆弱であるが故に、赤字決算に踏み切れないのは、何も中小企業に限った話ではありません。
中小企業にとっては切っても切れない関係にある金融機関も同様です。
金融機関の中でも、小規模で、預貸率(=融資残高÷預金残高×100%)の比率が50%程度の低水準の金融機関の場合、集めた預金のうち、自前で融資に回せているウェイトが50%となると、融資に回せていない資金がだぶついてしまいます。
卸売業でいえば、1億円商品を仕入れても、実際営業部隊が売ったのが50百万円で、残った50百万円が倉庫に眠っている状態といえばわかりやすいかもしれません。
金融機関の場合、融資に回せない余剰資金を現金で金庫に保管していても何の収益も生まないので、日本国債(JGB)や社債等で資金運用せざるを得ません。
ところが、昨今の長期金利の上昇(債権価格は下落)によって、保有している投資有価証券に含み損が発生してしまっています。
財務体質の健全化を図るためには、投資有価証券の含み損相当分を特別損失(あるいは営業外費用)で「投資有価証券評価損」を計上すべきなのですが、預貸率の低い小規模金融機関の多くの場合、「投資有価証券評価損」をフル計上してしまうと、BS上で資本不足に陥ってしまいかねません。
このため、含み損が生じている投資有価証券の保有目的を「満期保有」とすることで、投資有価証券が抱える含み損の顕在化を先送りすることができます。
もちろん、仮に小規模な地域金融機関において、資本不足が発生し、万が一にでも破綻処理やむなしとなってしまって、ペイオフ発動なんてことになってしまうと、日本の金融システムの信任が揺らいでしまいかねません。
このように、財務体質が脆弱になって、抱えている含み損を処理できない金融機関が存在すると、その金融機関をメイン行とする中小企業や小規模事業者にとっては、思うような資金調達ができなくなってしまうことが懸念されます。
中小企業経営者は、まずは自社の財務体質を簿価ベースではなく、実態ベースで健全性が保たれているかを点検し、同時に取引金融機関の財務体質に健全性が確保されているかについても関心を払い、場合によっては、メイン行を他行にシフトさせていくことも検討する必要があるのです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。