【中小企業の銀行対策】多額の固定資産保有が中小企業経営を不安定化させる理由とは?
 nkitade6
今日は、中小企業の銀行対策として、多額の固定資産保有が中小企業経営を不安定化させる理由について考えます。
今日の論点は、以下の2点です。
1 固定資産が総資産の大半を占めるBSは金融機関審査ではシビアに見られる
2 事業継続の肝は流動性の確保である
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 固定資産が総資産の大半を占めるBSは金融機関審査ではシビアに見られる
BSの健全性を示す代表的な指標が自己資本比率です。
自己資本比率(=「純資産の部合計」÷「総資産」×100%)は、高いほど財務体質が健全であるとされ、金融機関の与信審査において、重要視される経営指標の一つです。
とは言え、仮に、自己資本比率が30%であっても、総資産の大半が流動資産で占められていて、固定資産が軽量級であれば、手元流動性は比較的高いと言えます。
在庫はやがてお客様への売上高として計上され、売掛金に振り替わります。
売掛金は、順次、お客様から入金されることによって、現預金に化けていきます。
流動比率が高い中小企業は、単純に、より多くの資産が現預金に変わるまでの時間が短くて済むというわけです。
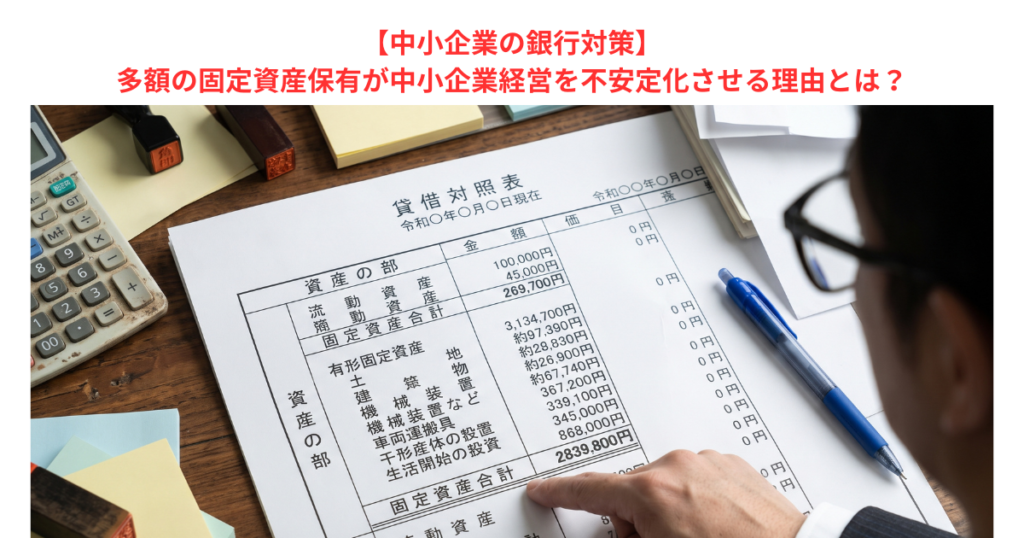
しかしながら、旅館業や大規模な生産設備を有する製造業のような設備作業の場合は、下手をすると総資産の過半が固定資産で占められてケースが珍しくありません。
土地、建物といった固定資産であれば、金融機関から資金調達する際、担保に供することはできますが、総じて、設備産業は財務体質上、重たくして仕方がありません。
もちろん、旅館業であれば、不動産があっての商いですし、金額の大きな生産設備はより高い生産性をもたらしてくれるはずなので、設備産業がダメだと言っているわけでは決してありません。
大阪市内のような大都市部の老舗企業では、戦前から保有している土地の含み益が取得時の簿価の何百万倍にも及ぶようなモンスター企業が存在して、莫大な含み益を背景に、資金調達には事欠かないケースも無きにしもあらずです。
とは言え、バブル崩壊後に多額の固定資産を取得したケースでは、資金繰りを含めて、経営が不安定になりやすいというリスクが常に付きまとうのです。
どこぞの経営者がありませんが、「持たざる経営」は確かに、一定の合理性があることは間違い無いのです。
2 事業継続の肝は流動性の確保である
人手不足と人件費の増加によって、製造業を中心に、多くの中小企業経営者が、いかに利益を出し続けられるかという問いに毎日向き合うことになります。
業種、業態にもよりますが、人手不足と人件費の増加を克服するために、生産効率や業務効率向上にかかる設備投資は必須となっています。
とは言え、設備投資の規模が大きくなればなるほど、資金調達を含めて、設備投資に踏み切るか否かについて、重たい経営判断を中小企業経営者は迫られることになります。
事業を安定的に継続させ、持続的に成長させていくためにも、一定程度の現預金を保有して、手元流動性を確保することは必要不可欠です。
いかに、試算表上で利益が出ていたとしても、キャッシュが尽きたら、会社の息の根は止まってしまいます。
設備投資は、そもそも金融機関から見れば、「前向き資金」です。
資金繰り余力が低下してきたことによる「後ろ向き資金」とは性格が違います。
中小企業経営者は、特に、メインバンク担当者との間で、業況報告をマメに行うことで、常日頃からコミュニケーションを深めていく必要があるのです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。