【中小企業の銀行対策】銀行返済の元金返済の元金均等と元利均等の違いとは?
 nkitade6
今日は、中小企業の銀行対策として、銀行返済の元金均等と元利均等の違いについて考えます。
今日の論点は、以下の2点です。
1 事業用資金の返済は基本的に元金均等返済である
2 元金均等返済も元利均等返済も利上げの影響を受ける
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 事業用資金の返済は基本的に元金均等返済である
事業資金によせ、個人ローンにせよ、銀行から長期資金の融資を受けると、月次で元金と利息を返済する約定返済となることが原則です。
事業資金の場合、不動産の取得資金のような超長期の返済期間となる場合を除けば、基本的に、長期資金の約定返済は、元金均等返済となります。
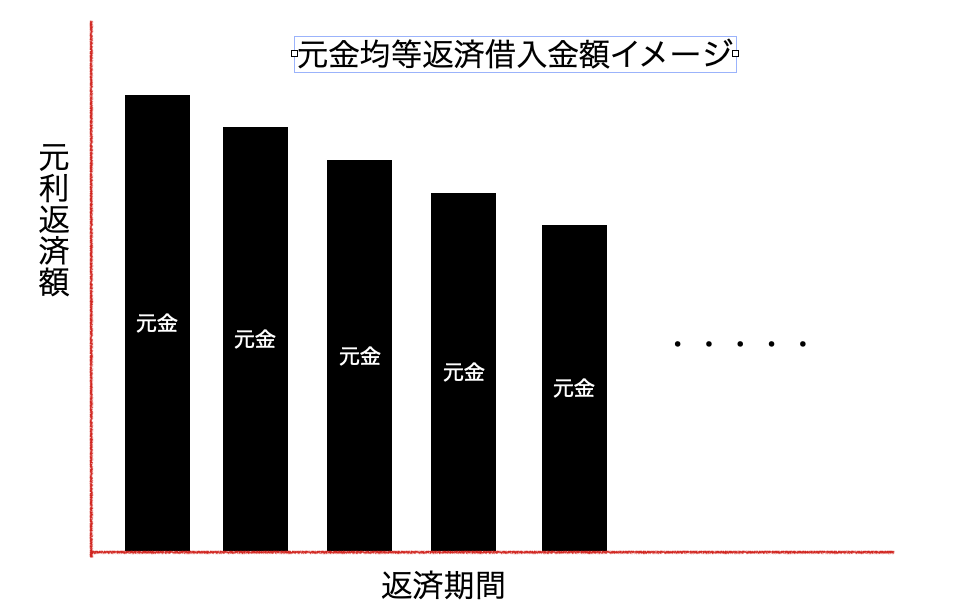
元金均等返済とは、毎月元本返済額を固定して、元本返済額に支払利息を上乗せして返済する方式です(「図:元金均等返済イメージ」参照のこと)。
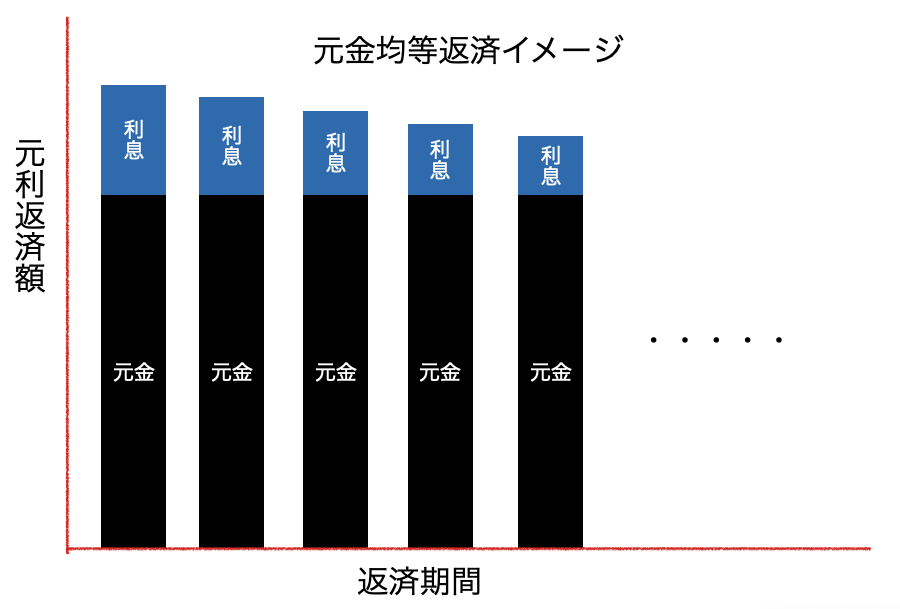
元金を固定する理由は、PLのキャッシュフローが返済原資となる一方、利息は支払利息としてPL上の営業外費用として費用計上されるためです。
元金返済が進めば進むほど、元金返済額は固定されていますが、支払利息は減少していきます。
一方、住宅ローンなどの個人ローンの場合、通常、家計の収入は残業代を含めても概ね定額ですし、家計の支出が変わるようなことがあっても、家計のやりくりに支障が出てしまいます。
このため、個人ローンの返済は、元金と利息を合わせた返済額を定額にする方が合理的なので、元利均等方式が採られます(「図:元利均等返済イメージ」を参照のこと)。
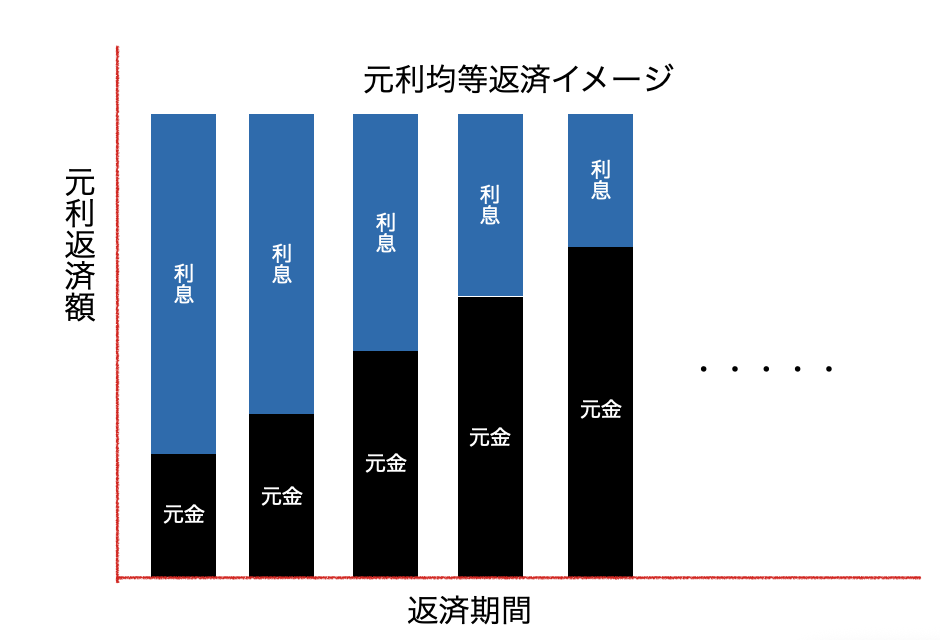
元利均等方式は、元本利息を合わせた返済額を定額にすることから、返済開始当初は、元利返済額のうち、ほとんどが利息で占められ、元本返済に充当される部分はごく僅かにとどまります。
返済が進めば進むほど、毎月の返済額の内、元本返済部分のウェイトが上がっていきます。
住宅ローンは、返済期間が長期に及ぶことに加えて、元利均等返済が採られるため、総支払額のうち、相当部分で利息が占めることになります(「図:元利均等返済イメージ」参照のこと)。
このため、元利均等返済の場合、返済開始当初の段階では、元本の減少ピッチが遅く、利息の支払が大変を占めてしまうあことになるのです。
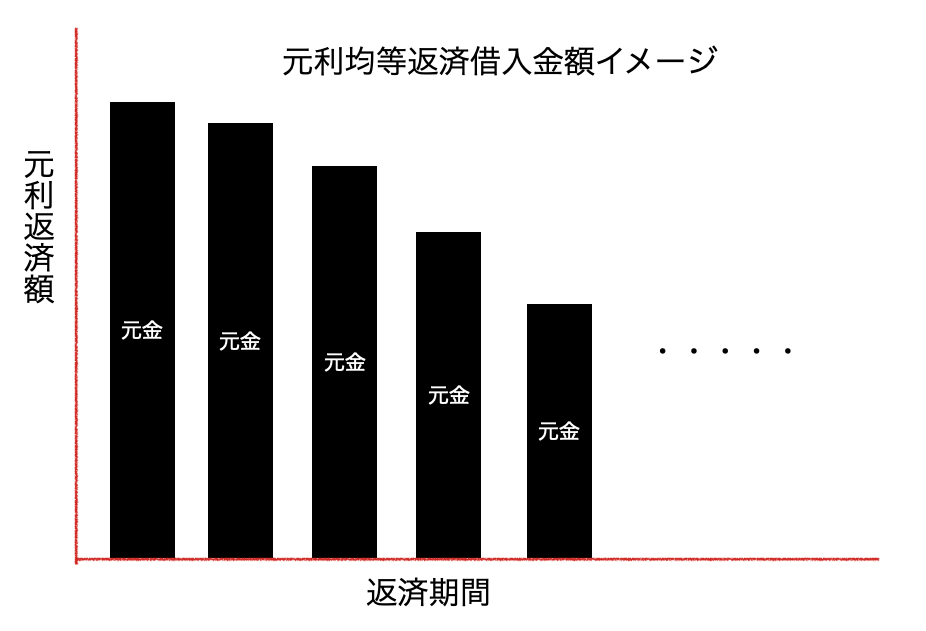
その一方で、事業資金で元金均等返済の場合は、元本返済額は定額であるため、逆正比例の形で、元本が減少していくことになります(「図:元金均等返済借入金額イメージ」を参照のこと)。
2 元金均等も元利均等も利上げの影響を受ける
ところで、元金と金利といえば、中小企業経営者にとってみれば、気になるのが相次ぐ利上げです。
事業資金の場合で、借入金のレートが取引金融機関の短期プライムレート(短プラ)連動である場合、短プラ引き上げ実施日の次の利払分から引き上げられた短プラが適用となります。
つまり、短プラが上がっても、元本返済額は定額のままで、利息の部分が残債に対して日割り計算で引き上げられた金利で計算されることになります。
一方、住宅ローン等元利均等返済の場合で、変動金利が上がると、月額返済額は変わらないので、元金が減って、利息のウェイトが上がります。
つまり、月額返済額は変わらないものの、利息が増えて元本が減るという元利の組み合わせが変わることになります。
住宅ローンで、多くの場合では、返済期間が35年や、下手をすると50年という超長期になることに加えて、見た目の月額返済額は変わらないので、「大したことないな」と思われがちですが、元本返済額の減少分が、一番最後にテールヘビー(最終回に返済額が上乗せされること)になったり、返済期間を延長せざるを得なくなる公算が大きいのです。
中小企業経営者の場合、どうしても会社の借入金の元金均等返済に意識が行きがちですが、個人で住宅ローンを追っている経営者も少なくないはずです。
日本銀行のスタンスからしても、利上げがこれでおしまいということにはならず、引き続き政策金利が引き上げられていくことを念頭において、自社と経営者の個人の借入金の利息について理解を深めておく必要があるのです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。