【中小企業の銀行対策】金融機関に融資申込みを行う際に経営者が準備すべきものと心得とは?
 nkitade6
今日は、中小企業の銀行対策として、金融機関に融資申込みを行う際に、経営者が準備すべきものと心得について考えます。
今日の論点は、以下の2点です。
1 丸裸で融資申込みをするのは特攻隊と同じ発想である
2 資金繰り表で向こう1年間元本返済を含めて資金が回るという明確な意思表示が必要である
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 丸裸で融資申込みをするのは特攻隊と同じ発想である
非上場で、かつオーナー経営の中小企業にとって、資金調達は金融機関に依存せざるを得ません。
オーナー経営者に会社の運転資金を賄えるような潤沢な資産背景があり、数億円のキャッシュははした金と思えるような中小企業経営者であれば、金融機関からの融資を受ける必要はないかもしれませんが、世の中、そのようなお金持ち経営者はそうそういるものではありません。
年商1億円までの小規模事業者であれば、経営者の個人資産で賄える範囲内なのかもしれませんが、年商が数億円から10億円超ともなれば、経営者のポケットマネーの範疇で賄えるような事業規模ではありません。
このため、非上場で、かつオーナー経営の中小企業経営者は、取引金融機関、中でもメインバンクとの信頼関係は必要不可欠です。
オーナー経営の中小企業経営者とすれば、なるべく金融機関からの融資を受けずに済むなら自己資金で回していきたいと考えるのが筋ですが、事業規模が大きくなり、売上が増加するような増加運転資金や設備資金といった前向き資金だけではなく、資金繰りが厳しい中「なんとか助けて欲しい」という性格の後ろ向き資金であっても、事業を継続し、雇用を確保するためにも、金融機関からの融資申込みを行わざるを得なくなることは避けて通ることはできません。
いくら優秀な経営者であったとしても、百戦百勝というわけにはいかず、利益を追求するからにはリスクが顕在化してしまうことも珍しくありません。
一方、民間金融機関は、不特定多数の一般の預金者から集めた預金を原資に融資を行なっている以上、預金者からの預金の払い戻しの申し出があれば常にそれに応えなければなりません。
このため、金融機関としては、少なくとも建前上は不良債権をこさえるわけにはいきません。
このようなことから、融資申込みを金融機関に行う場合、中小企業経営者は、取引金融機関担当者に「なんとか資金をお願いします」と丸腰でお願いするだけでは金融機関はおいそれと融資を実行するわけにはいきません。
中小企業経営者が、取引金融機関に対して、丸腰で「なんとか資金をお願いします」とお願いするような姿勢は、まるで、「気合いと根性」を前面に打ち出すような先の大戦時の特攻隊の発想と同じことです。
金融機関が建前上、不良債権を作ってはいけないという大前提があることを中小企業経営者は理解をし、取引金融機関側が少しでも、融資要請に対応しやすいような準備を万端に整えておくことが重要なのです。
2 資金繰り表で向こう1年間元本返済を含めて資金が回るという明確な意思表示が必要である
先程から申し上げている通り、金融機関は建前上、不良債権を作ることは許されません。
その建て付けからすると、融資申込みを金融機関に行う中小企業経営者は、自身のスタンスとして、「決して不良債権化することはありません」で、「返済期限まで利息に加えて元本を約定通り返済させて頂きます」と猛アピールすることが肝要です。
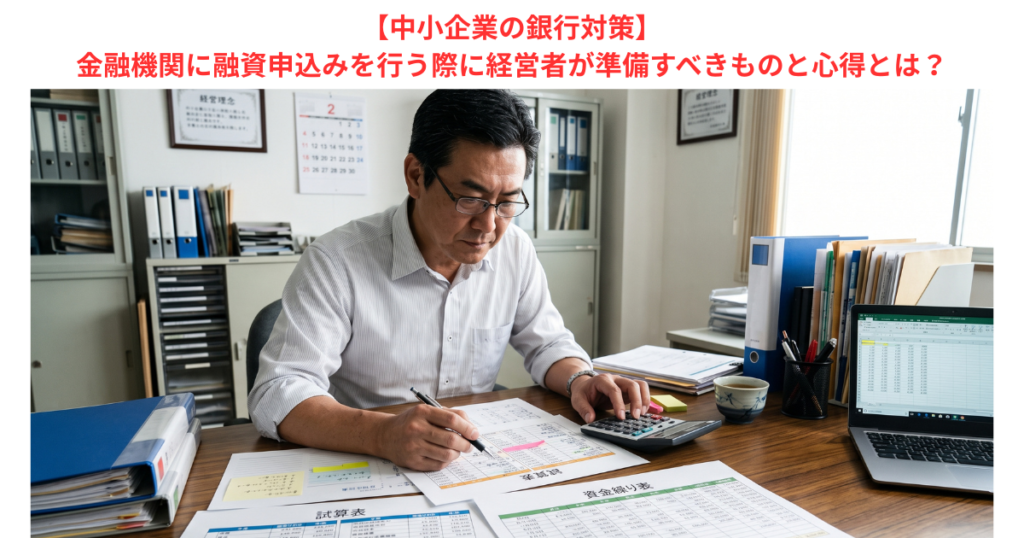
その上で、取引金融機関に融資申込みを行う際には、金融機関担当者からリクエストされるまでもなく、いくつかの帳票類を事前に準備し、融資の打診の際、それら帳票類から「融資実行後」についての説明を行うことが手っ取り早いお話です。
いくつかの帳票類の中で、外せないものが、試算表と資金繰り表(建設業なら受注明細)です。
一つ目の試算表は関与している会計事務所から最新のものを取り寄せます。
基本的には、前月の試算表を当月20日までに準備できるよう、経理担当部署に日々の経理業務を徹底させる必要があります。
試算表の実績から、期末までの受注の見込みを明確化して、期末の着地のPLの数字を明示します。
二つ目は資金繰り表で、できれば過去1年分の月次資金繰りの実績に加えて、向こう1年間の資金繰りの見込みを資金繰り表の上で表現します。
そして、向こう1年間は、少なくとも利息を含めた元本の約定返済を行なっても、資金が回ることを明確にします。
金融機関の本部与信所管部署(審査部や融資部等)の調査役や審査役は、実行したはいいけど、実行後半年も経たないうちに追加融資を打診されたり、リスケジュールの要請を受けたりしないかということを心配するからです。
北出の肌感覚ですが、中小企業において、資金繰り表が作成され、自社だけではなく取引金融機関と共有している例は極めて少数であると感じています。
資金繰り表が作成されている中小企業は、取引金融機関から資金繰り表の作成と提出を求められているケースにほぼ限られているといっても過言ではないほどです。
資金繰り表は、会社のおカネの流れの「未来予想図」に他なりません。
資金繰り表作成なくして、会社の舵取りをするのは、羅針盤が壊れた船で外洋を航海するようなもので、極めてリスキーなものと言えます。
中小企業経営者は、試算表が過去実績に対して、資金繰り表が会社の未来予想図であると、今一度、資金繰り表作成の重要性を認識して、資金繰り表を自社で回していける会社の体制を整備する必要があるのです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。