【中小企業の銀行対策】資金繰り改善の第一歩が元本返済額と支払利息を分別することである理由とは?
 nkitade6
今日は、中小企業の銀行対策として、資金繰り改善の第一歩が元本返済額と支払利息を分別することである理由について考えます。
今日の論点は、以下の2点です。
1 支払利息はPLで既に費用計上されている
2 元本返済能力は本業の利益から償還するキャッシュフローで決まる
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 支払利息はPLで既に費用計上されている
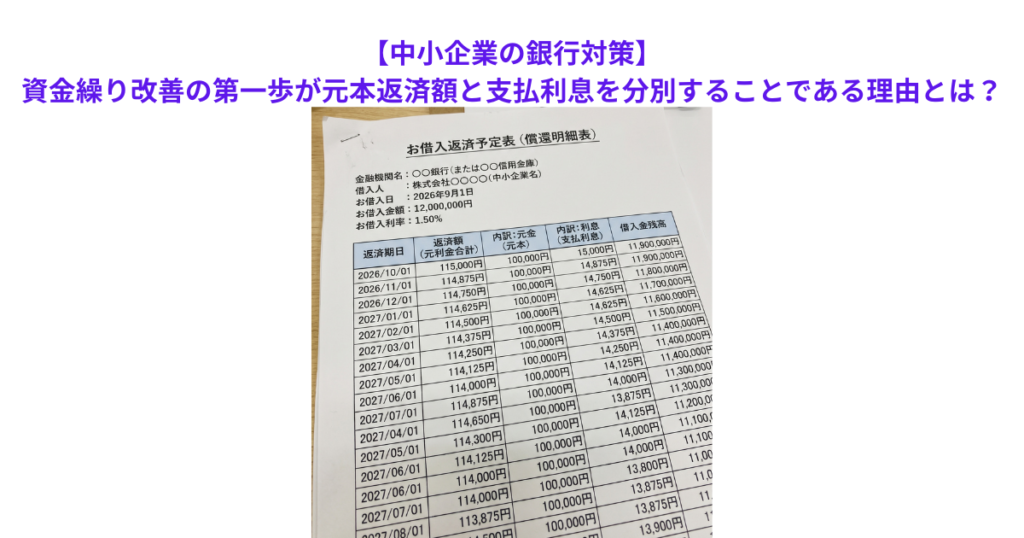
私北出が、お客様の中小企業経営者と仕事をさせて頂く当初の段階でのヒアリングで、「社長、毎月、金融機関においくら返済されていますか?」と質問すると、かなりの確率で、元利合計額をお答えになるケースが散見されます。
確かに、当座預金や普通預金からの引き落としは元利合計額で表示されている金融機関もあれば、元本と利息を別々に表示している金融機関も存在します。
「引き落としの金額は、元本も利息も一緒やろ」という中小企業経営者の声が聞こえてきそうですが、北出が期待している答えは少し違っています。
北出が期待している答えは、元金がいくらで、利息がこのくらいと言った具合に、元金と利息が分別されていることなのです。
なぜ、元本と利息を分別する必要があるのでしょうか?
考えてみることにします。
そもそも論として、金融機関は法人や一般個人に資金を貸し付けて、貸出金利息を受け取ることが収益の柱です。
金融機関のPLの売上高の大半が、融資残高ではなく、融資残高に対して利率を決めた貸出金利息で占められています。
一方、中小企業の側も事情は似たり寄ったりで、金融機関に支払う利息は、PLの営業外費用の「支払利息」という勘定科目で、既に費用計上されています。
経常利益は、ザクっと言ってしまえば、本業で創出した営業利益から金融機関に支払う「支払利息」を差し引いたものです。
つまり、決算書上でも試算表上でも、金融機関に支払う利息は既に費用として落としているものと言えます。
因みに付け加えさせて頂くと、一昨年の秋以降、メガバンク、大手金融機関や地方銀行では、5回に渡って短期プライムレートが引き上げられていますが、多くの金融機関が月が明けて11月中には、メガバンク、大手金融機関、地方銀行では、もう一段の年率0.250%短期プライムレートが引き上げられます。
中小企業のほとんどは、メガバンクや地方銀行から融資を受けている場合、コロナ資金等一部の制度融資を除けば、短プラ連動で資金調達をしているため、短プラ引き上げに伴う適用レートの上昇によって、その上昇分だけ、支払利息が増加し、同時に営業利益がその分減ることになります。
一昨年の秋以降の短プラ引き上げ幅は、来月分を含めると年率1.400%に達します。
短プラ連動で1億円の借入平残があれば、一昨年秋以前に比較すると、実に年間1,400千円の支払利息が増加することになります。
更なる政策金利の引き上げがあれば、虎の子の営業利益が支払利息増加分に食い尽くされて、経常損益での減益は必至となります。
中小企業経営者は、自社の借入金のレートの決まり方を正しく理解して、支払利息の増加分を見越して、コストカットなど経営改善を図る必要があるのです。
2 元本返済能力は本業の利益から償還するキャッシュフローで決まる
それでは、中小企業経営者が「資金繰りがしんどいなあ」と感じた時、金融機関の借入金についてどのような対処が必要でしょうか?
考えてみます。
仮に、取引金融機関からリスケジュールに応じて頂いた場合で、元本返済を一旦ゼロにしても、利払いは行わなければなりません。
下手をすると、リスケジュールによって「与信費用を積んだので」と理由づけされて、短プラの上乗せ幅を引き上げられる可能性があります。
金融機関担当者が「与信費用を積んだので」と口走ったら、これはかなり危険な兆候です。
そもそも与信費用とは、「個別貸し倒れ金を積むこと」で、例えば、債務者区分が「正常先」であればデフォルトの可能性は低いということになるので、取引金融機関が与信費用を積むことはありません。
しかしながら、一発赤字が出て、財務体質がやや脆弱になったと見做されてしまうと、債務者区分は「正常先」から「その他要注意先」に転落するかもしれません。
「正常先」から「その他要注意先」に債務者区分が滑り落ちると、担保や保証等で保全が利かない所謂「裸の部分」について、5〜10%程度の個別貸倒引当金を金融機関は積むことになります。
これを俗に「与信費用を積んだので」ということに直結するのですが、現に、融資先が経営破綻したわけではないので、無税償却ではなく遊説焼却となってしまいます。
つまり、たかだか、「裸の部分」について5〜10%だとはいえ、税金を払ってまで引当を積むとなると、独立採算制の金融機関営業店(支店等)にとっては、痛い損失計上となります。
特に、支店長からすれば、「オレの人事評価にマイナスに直結するやないか」と途端にご機嫌が悪くなってしまいます。
話がそれましたが、支払利息についてはPLで費用計上されますが、元本返済分はPLには跳ねず、BS上の長期もしくは短期借入金の借方に仕訳をされるので、元本返済分は、利払い後で減価償却費を加えた経常利益ベースで賄う必要があります。
このため、「資金繰りが厳しいなあ」と中小企業経営者が感じる最大の原因は、利払い後の本業から得られるキャッシュフローでは、元本返済額が賄えなくなっていることがほとんどなのです。
「資金繰りが厳しいなあ」という事態を打開するためには、発生ベースでの本業での利益拡大が必須なのです。
さらに、困ったことに、発生ベースの損益が回復しても、資金繰り余力の改善にはタイムラグが生じるので、資金繰り改善には一定の時間が必要となるわけです。
それでも、「銀行返済がしんどくて、税金が支払えない」という事態が起こってくると、これはかなりの危険な兆候なので、税金納付を優先するためにも、元本返済の条件変更(リスケジュール)が合理的となってきます。
リスケジュールをしてしまうと、ニューマネーの調達が事実上難しくなりますが、借入金が相対的に重たい中小企業にとっては、一旦、元本返済をリスケジュールして、止血をしっかりとして、経営改善計画を策定して、計画の中で収益改善へのアクションプランを明確化し、それを粛々と履行していくことも経営の選択肢として十分有効です。
家計も同じですが、支出よりも収入の方が多い状態が続けば、家計は破綻します。
中小企業でも同じことで、元本返済を十分カバーできるキャッシュフローを創出できない状態であるならば、リスケジュールに踏み切る経営判断はあって然るべきです。
中小企業経営者は、リスケジュールは回避すべきものと理解している方が多いようですが、会社を存続させ、雇用を最低限守り、じっくりと経営改善を進める上で、リスケジュールを選択しから排除すべきではないのです。
リスケジュールはなかなか一般には馴染みがなく、中小企業経営者にとっても情報が限られているものと思われますが、資金繰り改善の必要性を感じられている中小企業経営者がおられましたら、お気軽に私北出までお声がけいただければ幸いです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。