【中小企業の銀行対策】取引金融機関担当者に融資を打診する時絶対に発してはいけないNGワードとは?
 nkitade6
今日は、中小企業の銀行対策として、取引金融機関担当者に融資を打診する時、絶対発してはいけないNGワードについて考えます。
今日の論点は、以下の2点です。
1 融資の可否を決する大きな要素の一つが返済原資の有無である
2 取引金融機関担当者に融資の金額と返済期間を明示することが何より大切である
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 融資の可否を決する大きな要素の一つが返済原資の有無である
中小企業経営者からすれば、資金繰りが厳しくなっている時こそ、なんとか資金を調達して、資金繰り難を乗り切りたいと考えるのは至極自然なことです。
このため、資金繰りが厳しい時、中小企業経営者が取引金融機関担当者に運転資金の融資の打診をする際、つい、より多くの資金を調達したいと考えてしまいがちです。
一方、おカネを貸す側の金融機関とすれば、融資の原資となるのが、不特定多数の預金者から預かった預金であるため、預金の払い戻しに支障が出るようなことがあっては絶対に許されません。
おカネを貸すこと自体は難しくありませんが、金融機関にとどまらず、貸金業の難しさは、利息を含めて、約束通り(約定通り)に元本を回収することにあります。
街金が詰まってしまう理由は、利息が高過ぎて元本の回収が十分できなくなることに尽きます。
つまり、金融機関からすれば、融資したおカネがきっちりと回収できることが融資の可否を決める大切な要素なのです。
融資を受けるに当たって、原価管理を徹底することで売上総利益率(粗利益率)をこれだけ改善し、役員報酬やその他の諸経費をいくらいくら削減することによって収支が改善し、キャッシュフローがこれだけ創出できるので、既往の融資を含めて、返済が着実にできることを、金融機関に理解させることが何より大切です。
そしてさらに、売上総利益率の改善と諸経費削減の施策を着実に実行しなければなりません。
中小企業経営者は、融資を受けて終わりではなく、しっかりと約定通りに返済ができることを金融機関に明示することが何より大切で、それこそが、中小企業経営者の最大の役割であると言っても過言ではないのです。
2 取引金融機関担当者に融資の金額と返済期間を明示することが何より大切である
金融機関が融資の可否を判断するのに際して、返済原資が確保できているかを重視することを申し上げました。
このため、融資の打診を金融機関に行う際には、融資の金額、返済期間を明示することが極めて重要です。
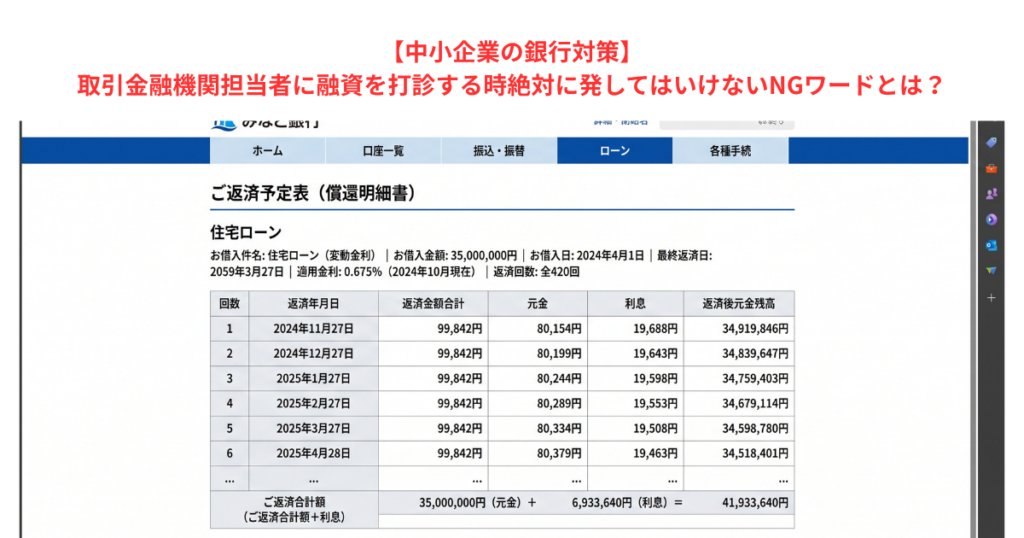
例えば、20百万円を元本据置期間なしで返済期間5年間(60回)で返済する場合、月額返済額は333千円です。
50百万円を元本据置期間1年で返済期間5年間(48回)で返済する場合、月額返済額は、1,042千円に上ります。
元本据置期間を設けると確かに融資を受ける当初は利払のみで、資金繰りとしては楽になりますが、元本据置期間が終了すると、月額返済額はドーンと跳ね上がることになります。
この返済に耐えられるようなキャッシュフローを創出できないと、キャッシュアウトが続いて、追加の資金調達ができないとなれば、リスケジュールに突入していくことになってしまいます。
このため、中小企業経営者が、取引金融機関担当者に融資を打診する際には、融資の金額と期間、月額返済額を明示して、キャッシュフローが創出できることを明確にすることが求められます。
融資の打診を行う際、取引金融機関担当者から、「では、社長、おいくら必要ですか?」と質問を受けた際に、最悪なNGワードは、「多ければ多いほど助かります」に尽きます。
「多ければ多いほど助かります」の言葉には、返済期間と月額返済額が加味されていないのが見え見えです。
これでは、取引金融機関担当者が、営業店に帰店してから店内協議に諮ったとしても、店内協議の席で、部店長(支店長等)は即座に、「今回は見送っとけ」で終わってしまう可能性が極めて高まります。
こうしたことが起こらないためにも、融資を受けてから向こう1年間の資金繰り表を作成して、「ちゃんと返済を含めて資金が回ります」ということを資金繰り表で明らかにすることが極めて寛容です。
中小企業経営者は、このようなNGワードには注意すると共に、これを機会に、資金繰り表を毎月アップデートし、試算表とともに、いつでも金融機関に提出できるよう、社内を回していく必要があるのです。
資金繰り表の作成と運用については、弊所までお問い合わせいただけると幸いです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。