【中小企業の資金繰り対策】商事債権の存在が経営改善の支障になり得る理由とは?
 nkitade6
今日は、中小企業の資金繰り対策として、商事債権の存在が経営改善の支障になり得る理由について考えます。
今日の論点は、以下の2点です。
1 商事債権が金融債権と同様に見做されてしまう
2 商事債権が発生する前に金融機関にリスケを要請する
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 商事債権が金融債権と同様に見做されてしまう
中小企業経営者の中には、「商事債権ってなんやねん?」と疑問に思われる方がいらっしゃるかもしれません。
通常の商取引は、仕入先や外注先に対して、例えば、「月末締切、翌月25日現金」といった具合に支払条件を決めるのが普通です。
よほど相手が大きな会社であったり、商取引上の力関係に圧倒的な差がない限り、仕入先や外注先から担保を求められるようなことはなく、文字通り、「信用取引」で約束した支払条件に合わせて、仕入先や外注先に支払いをします。
ところが、資金繰り余力が低下して、金融機関からの資金調達がままならないような状況に陥った際には、親密な仕入先や外注先に対して、「申し訳ない。今、うちの資金繰りがキツくて、支払いをちょっと待ってもらえないやろうか」とお願いするようなケースは世の中、珍しくありません。
仕入先や外注先としても、相手方が法的措置にでもなってしまっては、破産配当はほぼゼロ円になる可能性が高くなることと、長年の取引で今まで曲がりなりにも儲けさせてもらってきたという意識がありますし、ましてや社長同士が顔見知りで、無碍に断るわけにもいかないといういうこともあり、「お互い、商いは厳しいので、ちょっとくらいなら待ちますよ」と支払の遅延に応じることもあり得るお話です。
とはいえ、物価高と金利上昇のこのご時世なので、その会社の資金繰りが抜本的に改善することはそうそう期待できるわけもなく、ついつい、支払遅延が膨れ上がって、支払遅延の総額が数ヶ月分に達してしまうことも世の中、散見されます。
仮に、その会社が資金繰りの改善が進まず、出血を止めるため、取引金融機関各行にリスケジュール(返済条件の緩和)の要請をお願いした場合、金融庁が金融機関に対して行なっている行政指導もあり、取引金融機関は余程の事情がない限り、リスケジュールの要請を謝絶することはありません。
しかしながら、リスケジュールに金融機関が応じる際に、支障になるのが冒頭に申し上げた「商事債権」の存在です。
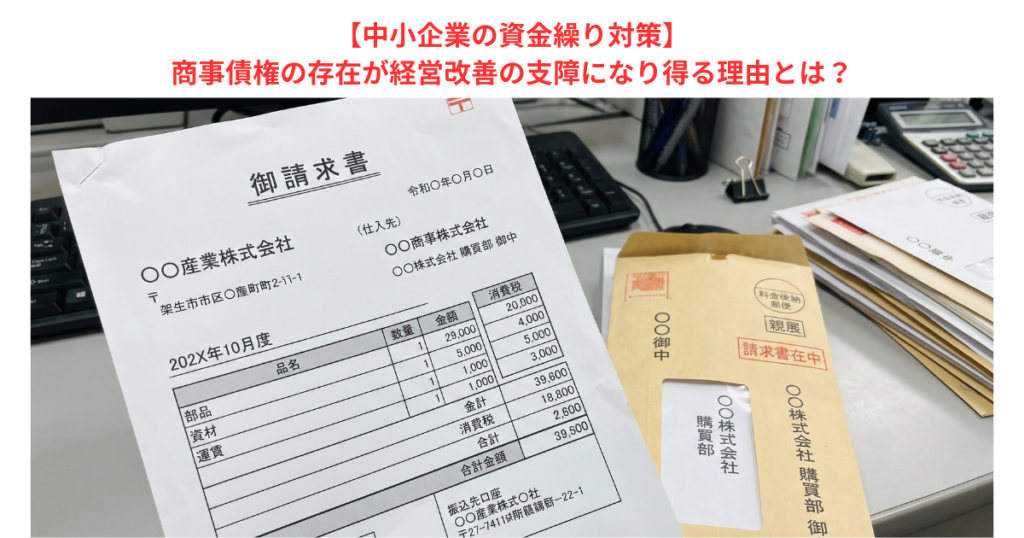
商事債権とは、通常の支払条件で支払われていない仕入先や外注先が有する売掛債権のことを指しますが、金融機関等債権者、関係各機関は、「リスケに応じるのはやぶさかではないが、商事債権の分も金融機関返済と同様に、支払を見送って欲しい」と主張することが珍しくないのです。
つまり、「商事債権」は支払を待ってもらっている分ということで、実質的にお金を借りていることと同じではないか、というのが金融機関側の主張です。
商事債権は、金融機関の融資による金融債権と同質のものであるというのが、金融機関の言い分なのです。
ところが、商事債権を有している仕入先や外注先からすれば、今まで支払を待ってきたのだから、ええ加減、通常の仕入債務に上乗せして、商事債権の分を支払ってくれと主張することが容易に予想されます。
商事債権を有する仕入先や外注先に商事債権の分の支払を行わなければ、下手をすると、仕入や役務の提供が停止されてしまう恐れがあります。
ここで、商事債権に関して、リスケジュールに応じるとして金融機関側と、「ええ加減、払ってくれや」という商事債権債権者と利害が対立してしまいます。
これは、経営改善に大きな支障となることは間違いないことなのです。
2 商事債権が発生する前に金融機関にリスケを要請する
このように、中小企業経営者の感覚からすると、資金繰り余力が落ちているから、親密な仕入先に支払を待ってもらうことは問題ないことだと認識しがちです。
しかしながら、いざ、金融機関にリスケジュールを要請するとなると、親密な仕入先が結果的に商事債権債権者となって、金融機関と同様に返済条件の緩和の適用対象となってしまうと、親密であった仕入先との信頼関係にヒビが入ってしまう可能性が極めて高くなります。
結果的に、原材料や製品の仕入に支障が出てしまうと、十分な売上を立てることができなくなって、経営改善が行き詰まってしまうことが十分想定されるのです。
このため、安易に、親密な仕入先、外注先に「支払をちょっと待ってくれ」と支払遅延の要請を行うことは、結果として、仕入先や外注先の親切心を反故にしてしまうことにもなりかねないのです。
では、このような事態に陥らないようにするために、中小企業経営者は、どのような対処が必要なのでしょうか。
まず、経営者自身が、自社の資金繰りを経理担当者に丸投げすることなく、経理業務が会社の中枢で、機密事項であることをしっかりと認識して、自ら、資金繰りの管理を行うことが大前提です。
経営者が「俺は営業主体、経理は任せてる」というのは通らないのです。
まず、資金繰り表を用いて、過去6ヶ月間のキャッシュベースの入出金の実績と向こう1年先までのキャッシュベースの入出金のシミュレーションを行うことが資金繰り管理の第一歩です。
そして、支払遅延が発生する前の段階で、かつ、手元の現預金がカツカツになってしまう前に、資金繰り表を吟味して、前倒しで、取引金融機関にリスケジュールを要請して、リスケジュールの実行をしてもらうことが何より肝要です。
資金繰りが改善すれば、早期にリファイナンス(借り換えること)を行えば、もしかすると、債務者区分を正常先に戻すことができるかもしれませんし、とにかく、商事債権や租税公課の支払遅延が発生する前の段階で、先手先手で、リスケジュールへの経営判断を行うことが大切なのです。
中小企業経営者は、キャッシュが回らなければ、いくら試算表上で利益が出ていても、会社が死んでしまうことを肝に銘じて、物価高、人件費上昇、政策金利引き上げによる金利高を乗り切って、勝ち組として生き残る必要があるのです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。