【中小企業の銀行対策】税金や社会保険料の滞納が発生してしまう原因とは?
 nkitade6
今日は、中小企業の銀行対策として、税金や社会保険料の滞納が発生してしまう原因について考えます。
今日の論点は、以下の2点です。
1 税金・社会保険料滞納の影響は後々効いてくる
2 特に社会保険料の徴収は厳しさを増している
中小企業経営者の皆様、どうぞ、ご一読下さい。
1 税金・社会保険料滞納の影響は後々効いてくる
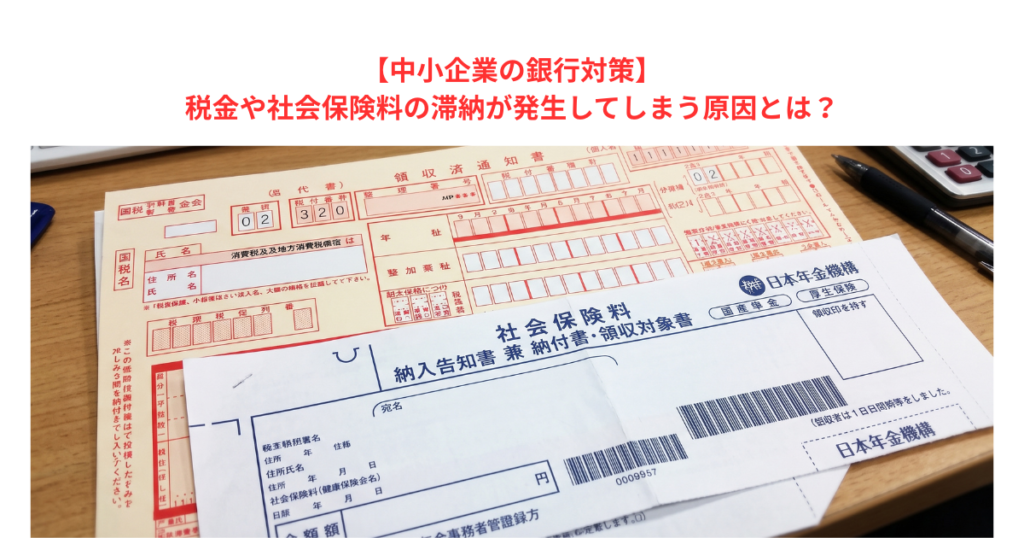
税金(消費税や源泉税等)や社会保険料は、言わば租税公課で、中小企業経営者であれば、「納付期限までにきっちり納付して、間違っても、滞納してはいけないもの」と理解されているにもかかわらず、資金繰り余力が低下する中で租税公課の滞納はしばしば発生してしまうものです。
租税公課の徴収担当は、国税徴収法もしくはそれに準ずる形で滞納処分を行うことができ、場合によっては、資産の差押も行うことができます。
仮に、融資を受けている銀行預金が租税公課の徴収担当部署に差押を食らってしまうと、期限の利益喪失事項に抵触してしまうため、最悪の場合、取引金融機関から一括返済を請求されてしまいます。
ちなみに、期限の利益とは、返済期日までは返済しなくても良いという債務者側の利益のことをいい、例えば、元利金の返済日が毎月25日であれば、期限の利益がある限り、金融機関は、毎月25日までは債権回収ができないことを指します。
つまり、期限の利益を死守するためにも、租税公課の差押は中小企業側からすれば、なんとしても回避しなければならないものということができます。
ところが、現実には、租税公課の滞納は起こってしまいます。
租税公課の滞納が発生してしまう最大の要因は、滞納しない限り、租税公課債権者から催告(回収するぞという脅し)を受けることがないからです。
例えば、主要な原材料の仕入先への支払遅延が起こると、仕入先から仕入れることができなくなりそうだという債務者側の恐怖があるため支払は期限まで行うようにするというのが現実です。
また、例えば、取引金融機関に元利金の返済が1日でも遅れてしまうと、間髪を入れずに取引金融機関担当者から「社長、返済が遅れています。今すぐにご入金をお願いしまう」という矢のような督促電話がかかってくることと、返済が遅れてしまうと、次の追加融資に応じてもらえなくなるという債務者側の負い目があるため、銀行への返済を遅らせることは避けることになります。
しかしながら、租税公課は、優先債権であるため、本来であれば、租税公課は意地でも納付期限までに納付するのがセオリーです。
租税公課を滞納しても、日々、税務署や年金事務所と取引がないため、ついつい租税公課の滞納が発生してしまうというのが現実なのです。
2 特に社会保険料の徴収は厳しさを増している
特に、最近の傾向として、感じられるのが税務署もさることながら、年金事務所の徴収が厳しさを増していることです。
銀行預金は、折に触れて金融機関営業店に徴収担当官が訪問し、滞納先の預金の入出金履歴を調査している気配がありますが、租税公課の滞納があるような先では、銀行預金の平残(平均残高)はわずかしかないことが多いため、売掛金がある可能性がある取引先に売掛金の有無を照会していることがうかがわれます。
売掛金の差押は、こう言ってはなんですが、効果はてきめんで、外注先であれば、租税公課を滞納しているような外注先に仕事は出さなくなりますので、会社の存続も危ぶまれる事態になりかねません。
そのような事態を回避するためにも、租税公課は滞納することなく、納付期限までに必ず納付を済ませることが、事業継続の大大原則です。
租税公課を滞納していて、取引金融機関への返済が約定通りというのは、どう見ても非合理的です。
金融機関からしても、租税公課の徴収には金融機関の債権回収は勝ち目がないのは明々白々です。
このため、取引金融機関にリスケジュール(返済条件の緩和)を申し出る際に、「租税公課の納付を最優先にさせてもらうためです」と言われた金融機関側としては、リスケジュールも申し出にノーを出すわけにはいきません。
資金繰り余力が乏しくなってくると、支払に優先順位をつけざるを得なくなりますが、直ちに督促を受けないからといって、租税公課を滞納することは道理がありません。
中小企業経営者は、資金繰りを管理し、資金繰り余力が低下した際には、支払の優先順位をつけるためにも、自ら資金繰り表を管理して、資金繰り倒産を回避する必要があるのです。
資金繰りや銀行取引に不安を感じている経営者の皆様へもご一読下さい。